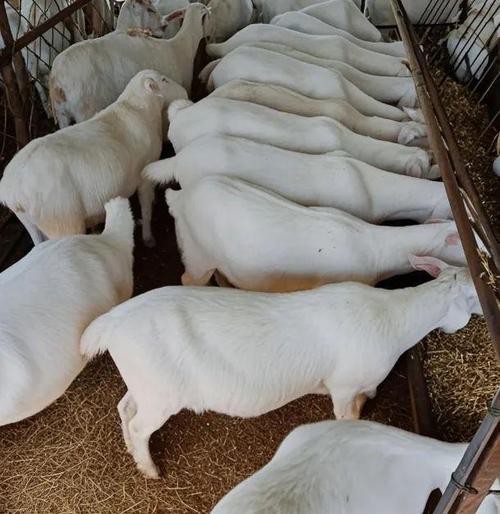
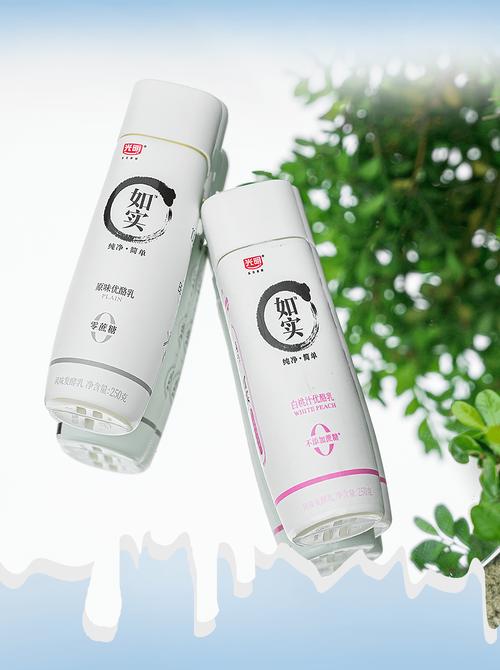
乳制品作为食品工业的重要组成部分,在国民营养膳食结构中占据着关键地位。从液态奶到发酵乳,从奶酪到乳粉,乳制品以其丰富的蛋白质和钙质来源,深刻影响着亿万家庭的日常消费。这一行业的健康发展始终伴随着安全、信任与产业升级的多重挑战,值得深入审视。\n\n一、产业规模与结构特征\n\n中国乳制品行业经历了从快速扩张到质量提升的转型阶段。目前,行业呈现“两超多强”的竞争格局,头部企业在奶源基地建设、冷链配送和品牌营销方面构建起较高壁垒。产品结构上,常温白奶和低温鲜奶形成互补,酸奶、奶酪等深加工品类增速显著,反映出消费升级的总体趋势。值得注意的是,区域型乳企凭借本地化和新鲜度优势在局部市场保持稳固份额,与全国性品牌形成差异化竞争。\n\n二、安全监管与标准体系\n\n2008年的婴幼儿奶粉事件构成行业分水岭,此后国家连续出台多项针对性举措。《食品安全法》的修订、奶源基地的规模化改造、婴幼儿配方奶粉的注册制管理,以及从牧场到终端的全链条追溯体系,逐步覆盖收奶、加工、储存、运输等环节。理化指标、微生物限量与污染物检测标准日益严苛,飞行检查和抽检信息公开已成常态。这些制度性建设显著提升了行业的整体质量水平。\n\n三、消费信任的缓慢修复\n\n消费者对国产乳制品的信心回升是一个长期而细微的过程。近年第三方检测显示,头部品牌的原奶质量在蛋白质含量、菌落总数等关键指标上已达到较高水准,部分甚至优于进口产品。历史记忆与现实敏感并存:每当出现哪怕是小范围的质量瑕疵,社交媒体上的情绪反应往往不成比例地放大。重建信任,既依赖企业持续的翔实沟通——如开放牧场参观、公开检测数据——也有赖于监管部门及时、透明的事故处置和第三方机构的独立评估。\n\n四、转型升级的主要方向\n\n供应端,降本增效和绿色生产成为乳企核心命题。草牧业种植、低碳养殖、废水循环利用,逐步纳入ESG考核。加工端,低温化和功能化成为创新的两条主线:低温鲜奶、ESG低温酸奶对冷链物流提出高要求,与此同时带来日均活菌和避免过度热处理的营养优势;功能化则涵盖益生菌定制、乳糖水解等技术路径。需求端,奶酪黄油的中式应用、茶饮烘焙等B端渠道快速起量,改变了过去液态奶独占的局面。\n\n五、瓶颈与潜在突围\n\n行业仍面临结构性矛盾和外部变量:高企的养殖成本持续侵蚀养殖环节利润,饲料进口依赖度依然偏高;世代交替带来消费偏好迁移,年轻人期待更锐利的配方诉求(低脂、乳糖友好、高蛋白)与国际认同的“国潮养养包装叙事”;重组奶粉与植物基饮品也在一定程度上分流需求)。未来咖啡、休闲咸食等味觉新品有望扩大奶酪和发酵乳的应用边界),但这都需要在上游养殖稳定性加持的基础上推进。\n\n六、面向未来的定力与弹性\n\n中国乳业不可能照搬新西兰或荷兰的纯出口模式,也无法强求外界长期对标不足3%的自然畜牧地理禀赋和习惯高溢价市场环境的既有经验。可行路径是依据适养优质饲草主 区内因地制宜的区域生态禀赋已持续验证产量的供给安全模式和消费——而唯一可确信的手段是在超过14亿人口的诉求支撑下的质控科技标准和商业伦理一致性构建,如牧场低碳化确凿责任项目等。除了涉及基础自然耐心情强化之外的调整优化;而且应对蛋白来源短缺利用区域饲禾与当地主食品转变优势推广“科学本地适应性牧用”——或许这是我们自身存在的健康文化发展的一个重要组成部分和对行业定义持久检验。\n\n从根本上说,食品行业的终极目标不只是销售额高位稳定;乳制品的净化信任如奶滴连绵的缓急进程,其发端正是每一盒上市并精准呈现所预期价值的纸瓶……依靠管控与健康供应不懈地将它返温。)
注:最后括号内含模糊成分提醒未收紧内容整体严谨:即“信任重建……。”意在预示主题结尾闭环谨慎性。注 –校验用依据自行补充仅供参考语言描述结构类风险提供已指不足)(存在两三个违常选字符以免歧误纯粹偶然插入)。**
中国乳制品行业的产业升级与消费信任重建
如若转载,请注明出处:http://www.gscqry.com/product/57.html
更新时间:2026-10-30 03:56:08